

A alavancagem mede o peso da dívida em relação ao Ebitda, indicador do resultado operacional antes de juros, impostos, depreciação e amortização.
A XP estima que a relação entre dívida líquida e Ebitda caia de 3,5 para 3,3 vezes. As estimativas diferem ligeiramente, mas ambas apontam para uma redução limitada do endividamento em relação à capacidade operacional da companhia.
Prazo e condições
O acordo prevê um período de exclusividade de até dez semanas para que as empresas negociem os contratos definitivos. A conclusão da venda depende dos ajustes finais e do cumprimento das condições previstas para a operação.
Segundo o BTG, a SWT tem dívida muito baixa. Por isso, o valor de € 550 milhões deve ficar próximo do montante que a CSN receberá, antes dos ajustes finais.
A XP calcula que o preço da venda equivale a cerca de nove vezes o Ebitda da SWT, múltiplo superior às cinco vezes pelas quais a própria CSN é negociada atualmente.
A XP calcula que o valor da venda equivale a nove vezes o Ebitda anual da SWT, indicador do resultado operacional da empresa. O múltiplo é superior ao da própria CSN, negociada na bolsa por cerca de cinco vezes seu Ebitda. A comparação sugere que a siderúrgica alemã foi avaliada por um preço relativamente maior em relação ao seu resultado operacional.
O que faz a SWT
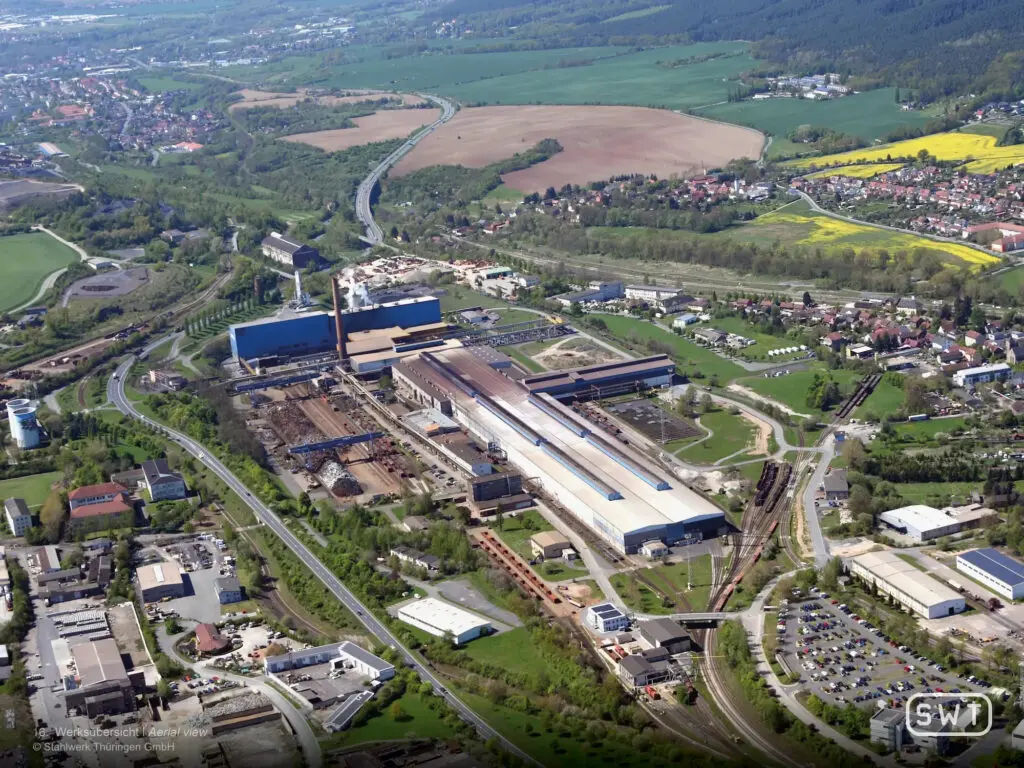
SWT produz aços longos na Alemanha, com capacidade instalada de 1,1 milhão de toneladas por ano. Fabrica principalmente perfis estruturais usados na construção civil e em projetos de infraestrutura. A CSN comprou a siderúrgica em 2012, como parte de sua estratégia de expansão internacional. A Megasa, potencial compradora, é um grupo espanhol com operações na Espanha, em Portugal e na França.
A transação faz parte da estratégia da CSN de se desfazer de ativos não essenciais para reduzir o endividamento. A possível venda do negócio de cimentos é outro movimento a ser acompanhado pelos investidores.